
正瀛资产 | 市场周报(11.02-11.06)
2026-11-12 · golden-young.com
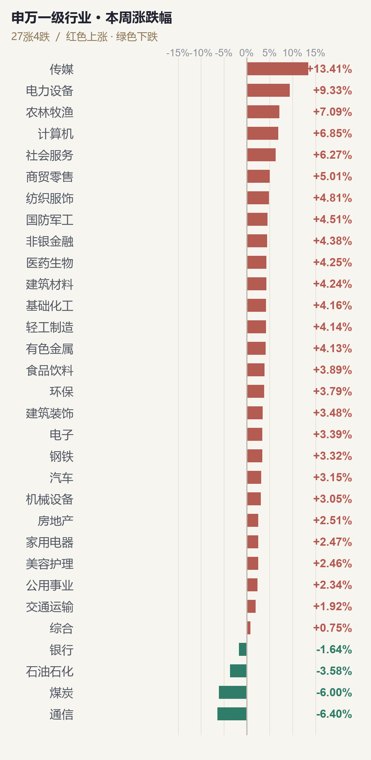
上周A股主要指数普遍反弹,中小盘指数表现领先,市场成交活跃度回升,但周内波动仍然较大。 主要指数方面,科创50上涨7.96%,中证1000、中证500分别上涨5.59%和5.28%,表现领先。从指数涨幅差异来看,本轮反弹中,中小盘和科创板块的表现明显强于大盘权重指数。 行业方面,申万31个一级行业中27个上涨、4个下跌。传媒以13.41%的涨幅居首,电力设备
上周A股主要指数普遍反弹,中小盘指数表现领先,市场成交活跃度回升,但周内波动仍然较大。
主要指数方面,科创50上涨7.96%,中证1000、中证500分别上涨5.59%和5.28%,表现领先。从指数涨幅差异来看,本轮反弹中,中小盘和科创板块的表现明显强于大盘权重指数。
行业方面,申万31个一级行业中27个上涨、4个下跌。传媒以13.41%的涨幅居首,电力设备、农林牧渔分别上涨9.33%和7.09%;通信、煤炭、石油石化跌幅居前。行业涨跌幅首尾相差约19.81个百分点,反弹呈现出明显的结构性差异。
交易方面,沪深京三市周日均成交额约1.87万亿元,较前一周增长17.17%。11月4日、5日成交额连续突破2万亿元,但11月6日回落至1.67万亿元,较前一交易日减少21.71%。
政策层面,央行优化资本市场支持工具,股票回购增持再贷款利率降至1%;11月6日国务院常务会议进一步提出完善资本市场稳市机制。
主要指数|中小盘领先,宽基指数全线上涨
11个主要指数全部上涨,其中 科创50 涨幅最高,达到 7.96% , 中证500、中证1000分别上涨5.28%和5.59%。相比之下,北证50全周仅上涨0.31%,表现相对偏弱。
行业表现|传媒领涨,通信与红利板块回落
科技相关行业内部的表现差异较为突出:计算机上涨6.85%,电子上涨3.39%,通信则下跌6.40%。另一方面,煤炭、银行、石油石化在本周分别下跌6.00%、1.64%和3.58%。
交易活跃度与资金|成交回升,周中放量后周五回落
上周沪深京三市累计成交约9.37万亿元,日均成交18,741亿元,较前一周的15,995亿元增加约2,746亿元,增幅17.17%。 交易额变化主要集中在周中。
1. 股指期货|12月合约均为贴水,IH贴水程度较深
在四类12月合约中,IH2612年化贴水幅度最大,为9.48%;IM2612贴水幅度相对较小,为5.95%。从不同到期月份来看,上证50股指期货近月合约IH2611年化贴水率为-11.04%,而2027年6月合约IH2706为-5.74%。中证1000股指期货则呈现不同的期限结构,IM2611年化贴水率为-2.14%,IM2706为-8.88%。
2. 期权|5类品种隐含波动率上升,科技成长相关品种维持较高水平
科创板50ETF期权隐含波动率达到55.18%,为9类跟踪品种中最高,较前一周上升+3.27个百分点;创业板ETF期权IV为47.28%,处于近一年历史序列的98.35%分位。
“十五五”明确六大新兴支柱产业发展方向
11月3日,国家发展改革委介绍“十五五”时期培育壮大新动能的重点安排,提出重点发展集成电路、航空航天、生物医药、低空经济、新型储能、智能 机器人 六大新兴支柱产业。
根据国家发展改革委披露的数据,相关产业2025年产值已接近6万亿元,到“十五五”末有望达到10万亿元以上。
产业政策的持续推进,为科技创新及先进制造领域提供了中长期发展方向。从上周市场表现来看,计算机、医药生物、国防军工分别上涨6.85%、4.25%和4.51%,但通信下跌6.40%,不同细分行业的市场表现差异较大。
10月物价数据|CPI涨幅回落,PPI同比涨幅扩大
11月9日,国家统计局发布10月居民消费价格与工业生产者价格数据。
全国CPI同比上涨0.7%,涨幅较上月回落0.2个百分点,环比持平;核心CPI同比上涨0.8%。PPI同比上涨5.7%,涨幅较上月扩大0.7个百分点;环比上涨0.7%,较上月的1.2%有所回落。
从价格结构来看,食品价格同比下降2.9%,其中鲜菜、猪肉分别下降16.9%和8.6%,对居民消费价格形成拖累。工业品方面,煤炭开采和洗选业、石油和天然气开采业价格同比上涨36.6%和35.0%,上游能源行业仍是推动PPI上涨的重要部分。
结合此前公布的10月制造业PMI数据,制造业PMI回落至49.3%,其中生产、新订单指数分别为49.8%和49.4%。价格指标与生产需求指标的变化并不完全同步:上游工业品价格仍维持较高同比涨幅,而制造业生产与新订单景气度有所回落。
10月社会融资规模、新增人民币贷款、M1及M2等金融数据将进一步反映当前信用扩张和资金供给情况。与此前公布的制造业PMI及10月物价数据结合,可以补充观察实体经济融资需求与价格变化之间的关系。
同期发布的10月进出口数据,将提供外需、进口需求及贸易结构方面的新信息。
美国通胀与货币政策|11月10日、13日
美国劳工部11月6日公布的10月非农就业人数增加16.5万人,失业率为4.1%。就业增长强于市场预期,推动市场重新评估美联储后续利率路径。
美国10月CPI和PPI分别计划于11月10日和13日公布。在美国就业数据公布后,通胀数据将成为观察美联储政策预期变化的下一组重要指标。
海外利率预期的变化,以及科技企业资本开支和盈利预期,将继续影响全球成长型资产的定价。